42 000 hectares, zéro mort : ce que l’incendie de Gironde apprend aux dirigeants
Incendie Gironde : Le 22 juillet 2026, un feu part de Saumos, en Gironde. Neuf jours plus tard, 42 000 hectares ont brûlé, 220 000 personnes ont été évacuées et la préfecture parle de 240 kilomètres de périmètres de feu. C’est la plus grande opération feu de forêt de l’histoire de la sécurité civile française.
Et personne n’est mort.
Ce n’est pas un détail de communiqué. C’est le résultat. Et c’est exactement le raisonnement que la RSE demande à votre organisation de tenir sur ses propres risques.
Ce qui s’est passé, sans emballage
Les chiffres officiels de la préfecture de Gironde, au 1er août, quand le feu est déclaré fixé :
- 42 000 hectares parcourus, 240 km de périmètres
- Plus de 220 000 personnes évacuées, 208 000 autorisées à rentrer au 1er août, 21 communes rouvertes
- 252 bâtiments de plus de 20 m² détruits — sur 2 725 recensés dans la zone
- Au pic : 3 300 sapeurs-pompiers, 24 moyens aériens, 1 470 gendarmes, plus de 700 policiers, 1 500 militaires, des renforts de cinq pays européens
- Plus de 330 sapeurs-pompiers blessés
- Zéro mort dans la population
Un feu fixé, précise d’ailleurs la préfecture, n’est pas un feu éteint. Des points chauds étaient encore traités sur la presqu’île du Cap-Ferret et au sud de Lacanau bien après le 1er août.
Le chiffre qui devrait nous arrêter, c’est le zéro
En 1949, sur ce même massif landais, un incendie détruisait 52 000 hectares et tuait 82 personnes. La surface était comparable. Le bilan humain, non.
Entre les deux, il n’y a pas eu un coup de chance. Il y a eu des pare-feux entretenus, des pistes forestières cartographiées, une doctrine d’évacuation préventive, des moyens aériens, des exercices, une chaîne de commandement qui a tenu, et une coopération européenne qui s’est déclenchée en quelques heures.
Regardez encore les bâtiments : 252 détruits sur 2 725 exposés. Neuf sur dix ont tenu. Pas parce que le feu les a épargnés par politesse — parce que quelque chose, autour d’eux, avait été fait.
Et le prix a été payé. Plus de 330 sapeurs-pompiers blessés, ce n’est pas rien. Mais ce sont des professionnels équipés, entraînés, encadrés. Pas des habitants surpris dans leur voiture.
La prévention avait fait son travail mais on aurait pu faire mieux.
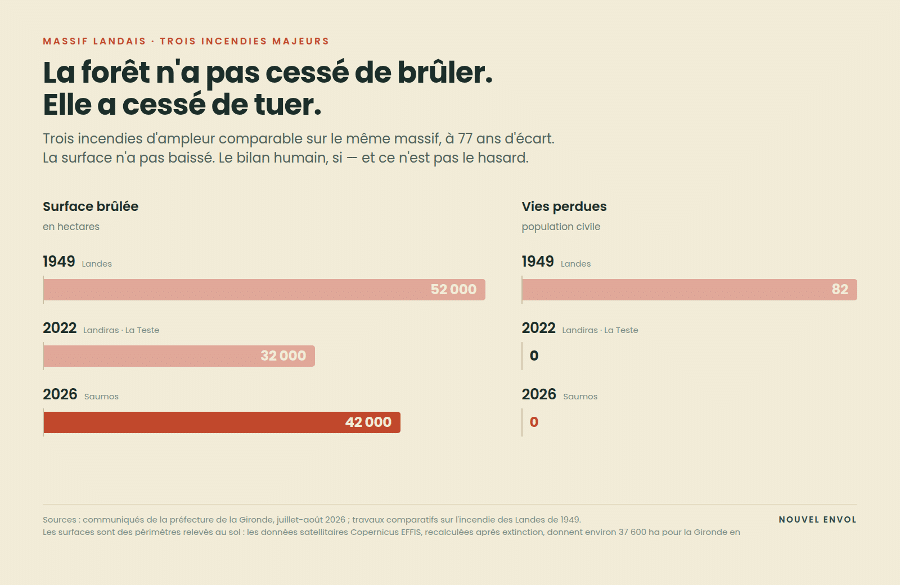
Trois incendies d’ampleur comparable, à 77 ans d’écart. La surface n’a pas baissé. Le bilan humain, si.
Non, ce n’était pas une exception
C’est la partie inconfortable.
D’après les données satellitaires Copernicus EFFIS, près de 72 000 hectares ont brûlé en France depuis le 1er mai 2026, dont environ 43 000 hectares de forêt. Sur la même période en 2025, on était à moins de 18 000 hectares. Le facteur est de quatre.
La forêt a toujours brûlé. Ce qui change, c’est que la saison commence plus tôt, finit plus tard, et que les journées propices au feu se multiplient. On quitte le registre de l’accident exceptionnel pour entrer dans celui du risque saisonnier — celui qu’on planifie, qu’on budgète et qu’on assure.
Un risque saisonnier, en langage d’entreprise, ça a un nom : un risque à intégrer dans la cartographie. Pas un aléa dont on parle au café après coup.
Le jour où mon train s’est arrêté à Bordeaux
Je peux vous dire exactement où j’étais.
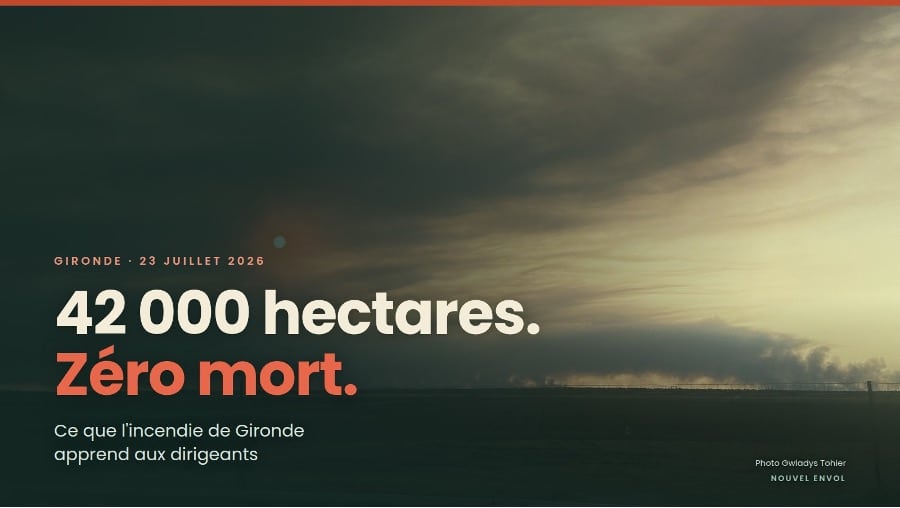
Le 23 juillet, mon train pour Bayonne s’est arrêté à Bordeaux. Terminus. J’ai fini le trajet par l’autoroute, et j’ai pris cette photo depuis la voiture.
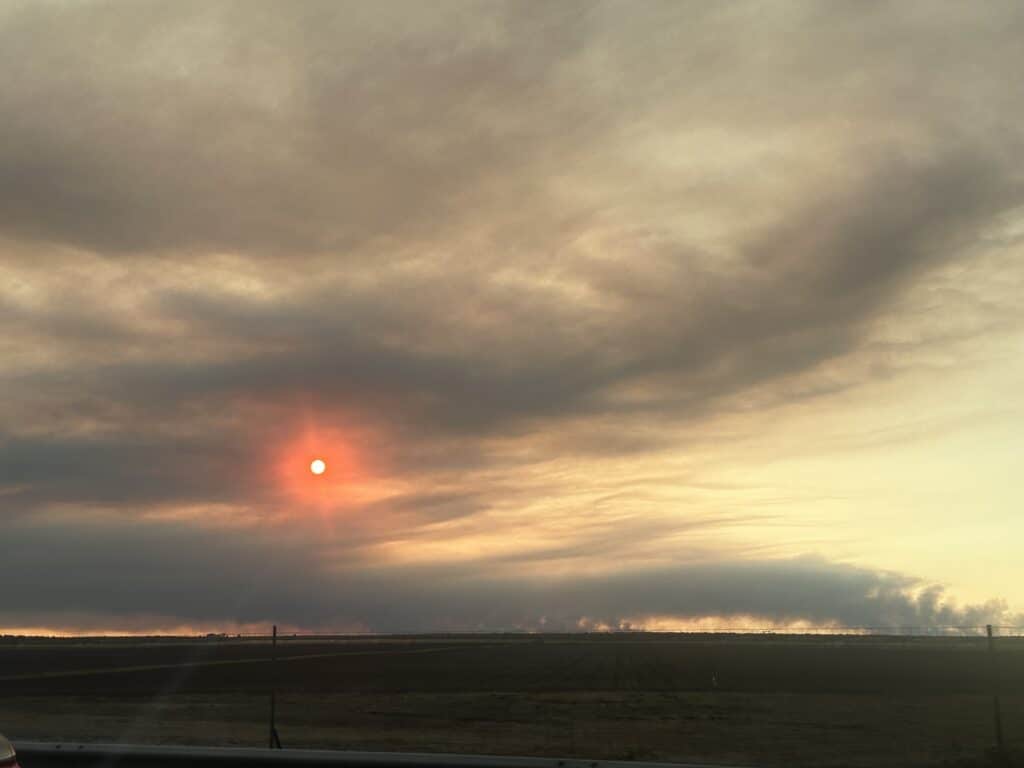
Gironde, 23 juillet 2026, depuis l’autoroute. Ce qui court sur la ligne d’horizon n’est pas un nuage. Photo : Gwladys Tohier.
Ce que vous voyez à l’horizon n’est pas un nuage. Et ce soleil, en fin de journée, a la couleur qu’il prend quand on le regarde à travers des dizaines de kilomètres de fumée.
Sur le moment, je n’ai pensé ni double matérialité ni plan de continuité. J’ai pensé aux gens pour qui ce n’était pas le trajet qui brûlait.
C’est en rentrant que j’ai fait le lien avec ce que je passe mes journées à expliquer aux dirigeants. Le risque climatique n’arrive pas par un rapport.
Et ce massif que je traversais n’est même pas une forêt primaire : c’est une forêt cultivée, plantée en rangs, exploitée depuis le XIXe siècle. Sa monoculture de pin maritime, très productive, est aussi l’une des raisons de sa vulnérabilité — et le débat sur la diversification des essences est loin d’être tranché entre les spécialistes.
« Mon entreprise n’est pas en lisière de forêt »
Sans doute. Mais regardez ce qui s’est réellement joué en juillet, au-delà des flammes.
Vos salariés. 220 000 personnes évacuées, ce sont des équipes qui ne viennent pas travailler, des enfants à récupérer, des maisons à surveiller, des nuits chez des proches. Une entreprise bordelaise sans une flamme à trois kilomètres a quand même perdu des collaborateurs pendant des jours.
Vos accès. Routes coupées, arrêtés préfectoraux restreignant les engins thermiques, activités de plein air suspendues, tourisme à l’arrêt en pleine saison. Sur le Bassin, des entreprises ont perdu leur mois le plus rentable de l’année sans avoir subi le moindre dégât matériel.
Votre chaîne d’approvisionnement. Le massif landais est le premier massif forestier cultivé d’Europe. Quand il brûle, c’est une filière entière — bois de construction, papier, emballage, palettes — qui encaisse. Si le pin maritime entre quelque part dans vos achats, vous êtes exposé, même depuis Lyon. C’est précisément le genre de dépendance qu’une politique d’achats lucide permet de voir venir.
Votre assurance. Contrairement à une idée répandue, l’incendie de forêt ne relève pas du régime de catastrophe naturelle. Vous êtes couvert par la garantie incendie de votre contrat — ou vous ne l’êtes pas, selon des exclusions que très peu de dirigeants ont lues. La question à poser à votre courtier n’est pas « suis-je assuré ». C’est « contre quoi exactement, à quel plafond, et avec quelle perte d’exploitation ».
Votre implantation. Sur 2 725 bâtiments exposés, 252 ont disparu. La question de ce qu’on construit, et où, en lisière de massif, n’est pas qu’une affaire d’urbanisme communal : elle finit dans votre bilan. La sobriété foncière n’est pas seulement une contrainte environnementale, c’est aussi une stratégie d’exposition au risque.
Au passage : mesurer, c’est déjà un choix
Un détail qui va parler à tous ceux qui se battent avec leurs indicateurs.
La préfecture annonce 42 000 hectares. Les données satellitaires EFFIS, recalculées deux mois plus tard, donnent environ 37 600 hectares pour la Gironde. Aucun des deux ne ment. Le premier mesure un périmètre de feu arrêté sur le terrain dans l’urgence, le second une surface effectivement brûlée vue du ciel une fois tout refroidi.
Deux méthodes, deux chiffres, un écart de 10 %. Et vous, vous vous demandez encore pourquoi votre bilan carbone ne tombe pas juste entre deux prestataires.
La leçon n’est pas qu’il faut se méfier des chiffres. C’est qu’un indicateur sans sa méthode ne veut rien dire. C’est vrai pour un incendie, c’est vrai pour votre performance extra-financière.
L’incendie est un cas d’école de double matérialité
On explique souvent la double matérialité avec des schémas. Voici une version qui tient en deux phrases.
Votre entreprise émet du carbone, consomme de l’eau, artificialise des sols : c’est votre impact sur le monde. Le climat qui se dérègle brûle votre région, évacue vos salariés et ferme votre site : c’est l’impact du monde sur vous, et il se compte en euros.
Le feu de Saumos, c’est le second volet rendu tangible. Le risque physique cesse d’être un chapitre de rapport pour devenir une ligne dans un compte de résultat. C’est tout l’intérêt de l’exercice quand on le fait sérieusement : il oblige à chiffrer ce qu’on préférait garder flou.
Et une fois chiffré, ça parle enfin au bon interlocuteur. Venant du commissariat aux comptes, c’est le point qui me frappe le plus souvent : un directeur financier qui refuse poliment un plan d’action RSE accepte en dix minutes une provision pour risque, parce que c’est son langage. Ce sont les mêmes euros. La double matérialité est simplement l’outil qui fait la traduction.
Et non, ce n’est pas réservé aux grands groupes. L’Omnibus a sorti l’immense majorité des entreprises du champ de la CSRD, mais il n’a pas sorti la Gironde du dérèglement climatique. La démarche reste utile à toute organisation qui veut durer — simplement, elle redevient un choix au lieu d’être une obligation.
Quatre choses à faire avant l’été prochain
1. Vérifiez vos obligations légales de débroussaillement
La loi n° 2023-580 du 10 juillet 2023 a sérieusement renforcé le dispositif, précisé par les décrets n° 2024-284 et n° 2024-295 et l’arrêté du 29 mars 2024. Dans les zones à risque, l’obligation porte jusqu’à 50 mètres autour des constructions, chantiers et installations — extensible à 100 mètres sur décision du maire, selon des modalités arrêtées par le préfet de votre département.
Beaucoup de dirigeants savent que leur maison est concernée. Très peu ont vérifié pour leur site d’exploitation, leur entrepôt ou leur parking. Le non-respect est sanctionné, et surtout il vous expose en cas de sinistre.
2. Transformez votre plan de continuité en exercice
Si votre Plan de Continuité d’Activité (PCA) est un PDF que personne n’a ouvert depuis la dernière certification, il ne vous servira à rien à 6 heures du matin avec une route coupée. Ce qui a fonctionné en Gironde, ce n’est pas un document. Ce sont des gens qui avaient déjà fait le geste.
Une demi-journée par an suffit à savoir qui appelle qui, qui décide de fermer, et comment on prévient 40 personnes un dimanche. C’est typiquement le format d’atelier qui transforme un document en réflexe collectif — et accessoirement, c’est là que remontent les angles morts que la direction ne voit pas.
3. Passez votre cartographie des risques au filtre physique
Prenez votre cartographie existante et ajoutez une colonne : que se passe-t-il si ce site, ce fournisseur ou cet axe logistique est inaccessible pendant dix jours ? La plupart des cartographies traitent très bien le risque cyber et très mal le risque météo. C’est un reste d’époque.
4. Relisez vos contrats d’assurance avant d’en avoir besoin
Garantie incendie, perte d’exploitation, franchises, plafonds, exclusions liées au débroussaillement. Cette lecture prend une heure. Après un sinistre, elle prend des mois et coûte beaucoup plus cher.
Ce que je retiens
La prévention a un problème structurel : elle ne se voit que lorsqu’elle échoue.
Personne ne remerciera jamais l’agent qui a entretenu un pare-feu en février 2024. Personne ne fera un reportage sur les 208 000 personnes rentrées chez elles. Et dans votre entreprise, personne ne félicitera l’équipe qui a évité l’incident qui n’a pas eu lieu.
C’est exactement pour cette raison que la démarche RSE se fait détester quand on la réduit à du reporting, et qu’elle devient précieuse quand elle sert à décider. Anticiper ne produit pas d’histoire à raconter. Ça produit des étés où il ne se passe rien.
42 000 hectares, 220 000 évacuations, zéro mort. Cet été, en Gironde, ça a marché.
La question, pour votre organisation, est simple : si le même scénario se présentait l’été prochain à vingt kilomètres de chez vous, est-ce que vous seriez du côté des 91 % de bâtiments qui ont tenu, ou du côté de ceux qui ont découvert leurs exclusions de contrat en septembre ?
Si la réponse n’est pas évidente, c’est une bonne conversation à avoir avant l’été. C’est exactement le type de sujet que nous travaillons avec les dirigeants, et ça commence souvent par un diagnostic qui met les risques réels sur la table.
Et si vous préférez commencer par lire, le reste du blog est là.
Sources : communiqués de presse de la préfecture de la Gironde (juillet et août 2026) ; données satellitaires Copernicus EFFIS relayées par VigieFeux (relevé du 22 septembre 2026) ; loi n° 2023-580 du 10 juillet 2023, décrets n° 2024-284 et n° 2024-295, arrêté du 29 mars 2024. Photographies : Gwladys Tohier, 23 juillet 2026.